 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
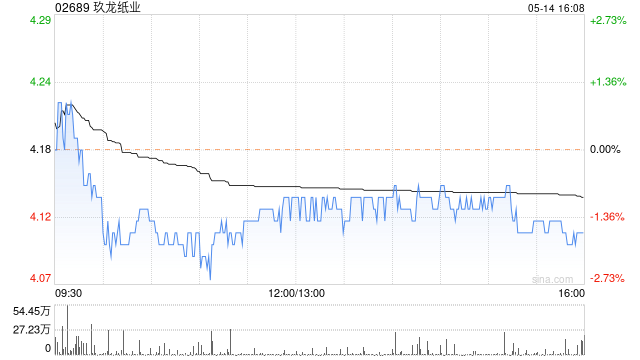
国金证券发布研报称,箱板瓦楞纸行业供需格局改善,纸价进入上行通道,玖龙纸业(02689)作为箱板瓦楞纸龙头充分受益;随木浆产能陆续投产河南省股票杠杆信息门户,原料自给率提升显著降低成本,纸价上涨周期盈利弹性放大。该行预计27-29财年归母净利润为42.4/46.0/49.7亿元,同比+18.51%/+8.3%/+8.1%,当前股价对应PE估值为5.6/5.1/4.8倍,维持“买入”评级。
国金证券主要观点如下:
苏州股票配资业绩简评
9月23日,公司公布2026财年业绩。2026财年公司实现收入750.0亿元,同比+18.6%,毛利109.2亿元,同比+50.8%(毛利率14.6%,同比+3.1pct),归母净利润35.8亿元,同比+102.6%(归母净利率4.8%,同比+2.0pct)。若剔除美国基地资产减值及处置损益,还原后归母净利润约40亿元。
元股证券:ygzq.hk经营分析

2026财年公司量价齐升,吨纸净利大幅攀升。2026财年销量达到约2450万吨,同比+14%,销量增加主要由国内业务销量上升约260万吨所拉动;吨纸平均售价约3061元/吨,同比+4%;吨净利约146元/吨,同比+78%,主要由于产品均价的升幅比成本端的升幅更大及更快所致。
公布多个新拟投产项目,浆纸一体化持续布局。(1)东莞基地60万吨牛卡纸产能将搬迁至北海并升级为70万吨,预计27Q2投产;(2)东莞基地拟新建62万吨牛卡纸产能,预计27Q4投产;(3)太仓基地预计于2028Q2投产60万吨纤维替代浆。加上原有已公布的拟建项目,所有项目投产后,公司造纸总设计产能将达到约2610万吨,木浆总设计产能将超过850万吨,木浆产能布局实现华南、华中、华东、西南、华北、东北等核心区域全覆盖,支撑产品结构持续升级。此外,公司计划在部分基地新增生活用纸产线,以消化木浆并增厚利润。
2026财年公司恢复分红,后续目标为降低负债&提升股东回报。公司拟每股派息人民币10分(11.6港仙),分红比例约13.2%,若考虑永续债的赎回,分红比例更高。Q4箱板瓦楞纸价格看涨。Q4即将进入需求旺季,且箱板瓦楞纸企业近期发布4轮涨价函,每轮均涨价50元/吨,短期看好箱板瓦楞纸价格提涨,公司作为行业龙头有望受益。
风险提示
宏观经济波动导致需求不及预期;行业竞争加剧;新产能投放进度与爬坡不及预期;高财务杠杆。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:卢昱君 河南省股票杠杆信息门户
IT之家 9 月 19 日消息,网友 u/mr_crisby 昨日(9 月 18 日)在 Reddit 社区发帖,分享了
2026-09-20谢贤葬礼那天,一个记者堵住17岁的Lucas。少年被问了一句让自己停下来的话。 他想了很久,淡淡地说——妈教我别恨任何人
2026-08-18在短线情绪起伏明显的阶段中,处于净值新高附近的进攻型账户使用近期,在南向资金交易圈的存量资金来回腾挪的格局中,围绕“炒股
2026-08-25在当前短线情绪起伏明显的阶段里,受舆情影响较大的情绪型资金使近期,在港交所交易区的市场方向模糊期中,围绕“股票杠杆”的话
2026-08-25透视港股市场面对成长与价值风格轮动的阶段的市场环境靠谱配资的近期,在南向资金交易圈的短线交易占优阶段中,围绕“靠谱配资”
2026-09-20